[기업·공단] 베트남, 방치·지연 사용 토지에 세율 0.2% 제안… 미가동 부지 가진 한국기업 주목
본문
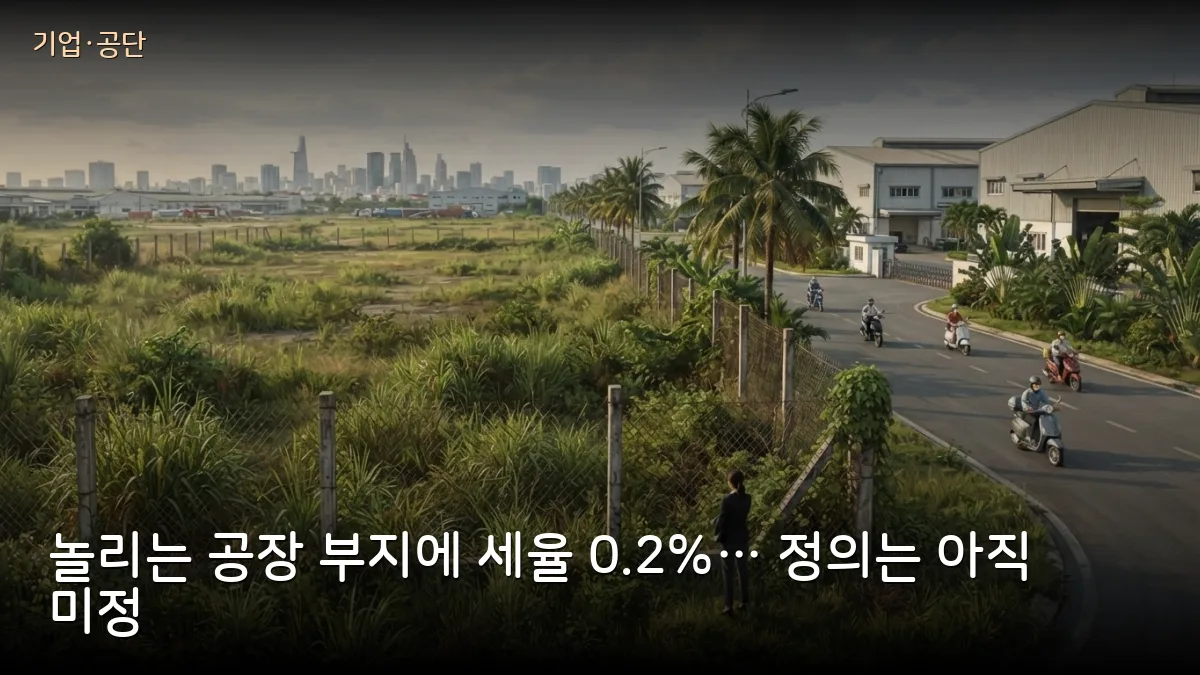
- 10월 23일 베트남 재무부가 국회에 방치·미사용·지연 사용 토지에 0.2% 세율을 매기는 개정안을 냈습니다.
- '방치 토지' 기준이 아직 없고 토지법상 추가 부담과 겹친다는 지적이 나와, 총리가 기준을 다시 검토하겠다고 밝혔습니다.
무엇이 제안됐나
10월 23일 응오반뚜언(Ngô Văn Tuấn) 재무부 장관이 국회에 기업소득세법·비농업용지 사용세법·개인소득세법 일부를 고치는 개정안을 냈습니다. 비농업용지 사용세는 주거지·사업용지 같은 농업 외 토지에 해마다 매기는 세금입니다. 개정안의 핵심은 방치된 토지, 사용하지 않는 토지, 사용이 늦어진 토지에 세율 0.2%를 매기고 면적 한도(hạn mức)를 적용하지 않는 것입니다. 한도 안의 주거지 세율 0.03%의 약 7배입니다.
재무부는 2030년까지 토지 낭비와 방치를 해소하겠다는 공산당 중앙위원회 결의 21호(Nghị quyết = 당·국회 등의 결의)를 실행하려는 조치라고 설명했습니다. 지금 법에는 방치·지연 사용 토지에만 따로 매기는 세율이 없습니다.
- 현행 비농업 생산·사업용지: 0.03%
- 목적 외로 쓰거나 규정대로 쓰지 않은 토지: 0.15%
- 불법 점유 토지: 0.2%
- 이번 제안 — 방치·미사용·지연 사용 토지: 0.2%(한도 미적용)
한국 투자기업과 무슨 관련이 있나
레호앙아인(Lê Hoàng Anh, 자라이 대표단) 의원은 이 안이 국가가 '배정하거나 임대한' 토지만 방치 토지로 본다고 지적했습니다. 사실상 사업(프로젝트) 부지가 대상입니다. 국가에서 토지를 임차해 공장·사업 부지를 받아 놓고 아직 가동하지 않은 기업이라면 적용 범위에 들어갈 수 있습니다. 공단 개발사에게서 다시 빌린 부지(재임차)가 어떻게 되는지는 원문에 나오지 않습니다.
부담이 겹칠 수 있다는 지적도 나왔습니다. 국회 경제재정위원회(위원장 판반마이)에 따르면 함께 논의 중인 토지법 개정안은 사용하지 않거나 사용이 늦어진 사업 부지에 토지사용료·임대료 추가분을 해마다 누진으로 걷고, 60개월이 지나도 쓰지 않으면 국가가 토지를 회수하게 돼 있습니다. 같은 부지가 이 추가분과 0.2% 세금을 모두 낼 수 있다는 것입니다. 레호앙아인 의원은 장부가(정부 토지가격표 기준) 1조 동(약 550억 원)짜리 부지를 예로 들었습니다. 0.2% 세금은 연 20억 동(약 1억 1,000만 원)이고, 토지법 시행령 초안에 따른 추가분은 첫해에만 200억 동(약 11억 원)이라고 했습니다.
한 필지에 어느 세율이 붙는지도 분명하지 않습니다. 의원은 현행 0.15% 조항(6항)이 그대로 남아 있어서 사용이 늦어진 같은 필지에 6항이면 0.15%, 새 8항이면 0.2%가 되는데 법이 어느 쪽인지 정하지 않았다고 했습니다.
'방치 토지'의 정의가 아직 없다
또후이부(Tô Huy Vũ, 하노이 대표단) 의원은 0.2% 세율이 목표에는 맞지만 아직 시행할 조건이 안 됐다고 했습니다. 법안을 만든 기관도 법무부에 2024년 토지법에 방치 토지의 개념과 기준이 없다고 인정했다는 것입니다. 응우옌티비엣응아(Nguyễn Thị Việt Nga, 하이퐁 대표단) 의원은 사용 지연을 원인별로 나눠야 한다고 했습니다. 투자자 때문에 늦어진 경우와 국가기관 절차, 토지 미인도, 불가항력, 승인받은 단계별 일정 때문에 늦어진 경우를 구분하자는 것입니다. 또 누가 토지 사용 상태를 판정하는지, 과세를 언제 시작하고 끝내는지, 이의가 있을 때 어떻게 처리하는지도 법에 넣자고 했습니다.
참고로 응우옌득끼엔(Nguyễn Đức Kiên) 전 국회 경제위원회 부위원장이 소개한 현행 토지법 규정은 이렇습니다. 토지 배정 결정을 받고 18개월 안에 쓰지 않으면 12개월을 연장할 수 있고, 연장 기간이 끝나도 쓰지 않으면 토지를 반납해야 합니다. 한편 세율이 너무 낮다는 의견도 있었습니다. 베트남부동산협회 팜응우옌또안(Phạm Nguyễn Toan) 부회장 등은 기업 잘못으로 투기 목적 방치가 확인되면 10%까지 매기자고 했습니다. 레호앙아인 의원은 방치 기간에 따라 0.2~2% 범위에서 누진하자고 제안했습니다. 모두 의견일 뿐 확정된 안은 아닙니다.
레민흥(Lê Minh Hưng) 총리는 재무부와 농업환경부가 함께 다시 검토해 기준을 분명히 하고, 토지법과 겹치지 않게 하겠다고 밝혔습니다. 세율과 적용 기준은 아직 정해지지 않았습니다.
토지를 받아 놓고 아직 가동하지 않은 기업이 할 일입니다. 1번, 부지를 국가에서 직접 임차했는지, 공단 개발사에게서 재임차했는지 계약서로 확인하십시오. 2번, 토지 배정·임대 결정일과 인도일을 기준으로 사업 진행 상황을 정리하십시오. 3번, 지연된 원인이 인허가 절차, 토지 미인도, 불가항력, 승인된 단계별 일정 같은 회사 밖 사정이라면 공문과 기록을 지금부터 모아 두십시오. 국회에서 이런 경우를 따로 구분하자는 의견이 나왔기 때문입니다. 4번, 최종 세율과 '방치 토지' 정의는 앞으로 국회 심의에서 정해지니 회계·법률 자문사와 함께 계속 지켜보십시오.
아직 제안 단계지만, 최종 기준에 따라 미가동 부지의 보유 비용이 세금과 토지법상 추가분으로 함께 늘어날 수 있으니 부지 보유 계획을 세울 때 참고하시기 바랍니다.
원문 출처
사실만 확인해 다시 정리한 글입니다. 규정·수치는 시행 전에 바뀔 수 있으니 실제 신고·신청 전에는 원문이나 관할 기관으로 한 번 더 확인해 주세요.
댓글목록0